
Skattahækkanir á breiðum grunni
Viðskiptaráð gerir athugasemdir við umfangsmiklar skattahækkanir í tengslum við fjárlagafrumvarp ársins 2027. Fyrirhugaðar hækkanir fela í sér auknar álögur á banka, ökutæki, ferðaþjónustu og launþega. Ráðið telur að frekar eigi að ná jafnvægi í ríkisfjármálum með aðhaldi í útgjöldum fremur en skattahækkunum.
Viðskiptaráð þakkar fyrir tækifærið til að veita umsögn við frumvarp til laga um breytingu á ýmsum lögum vegna fjárlaga fyrir árið 2027. Ráðið vill árétta eftirfarandi atriði:
- Almenn 5,2% hækkun krónutölugjalda gengur gegn markmiðum um að ná niður verðbólgu og vöxtum.
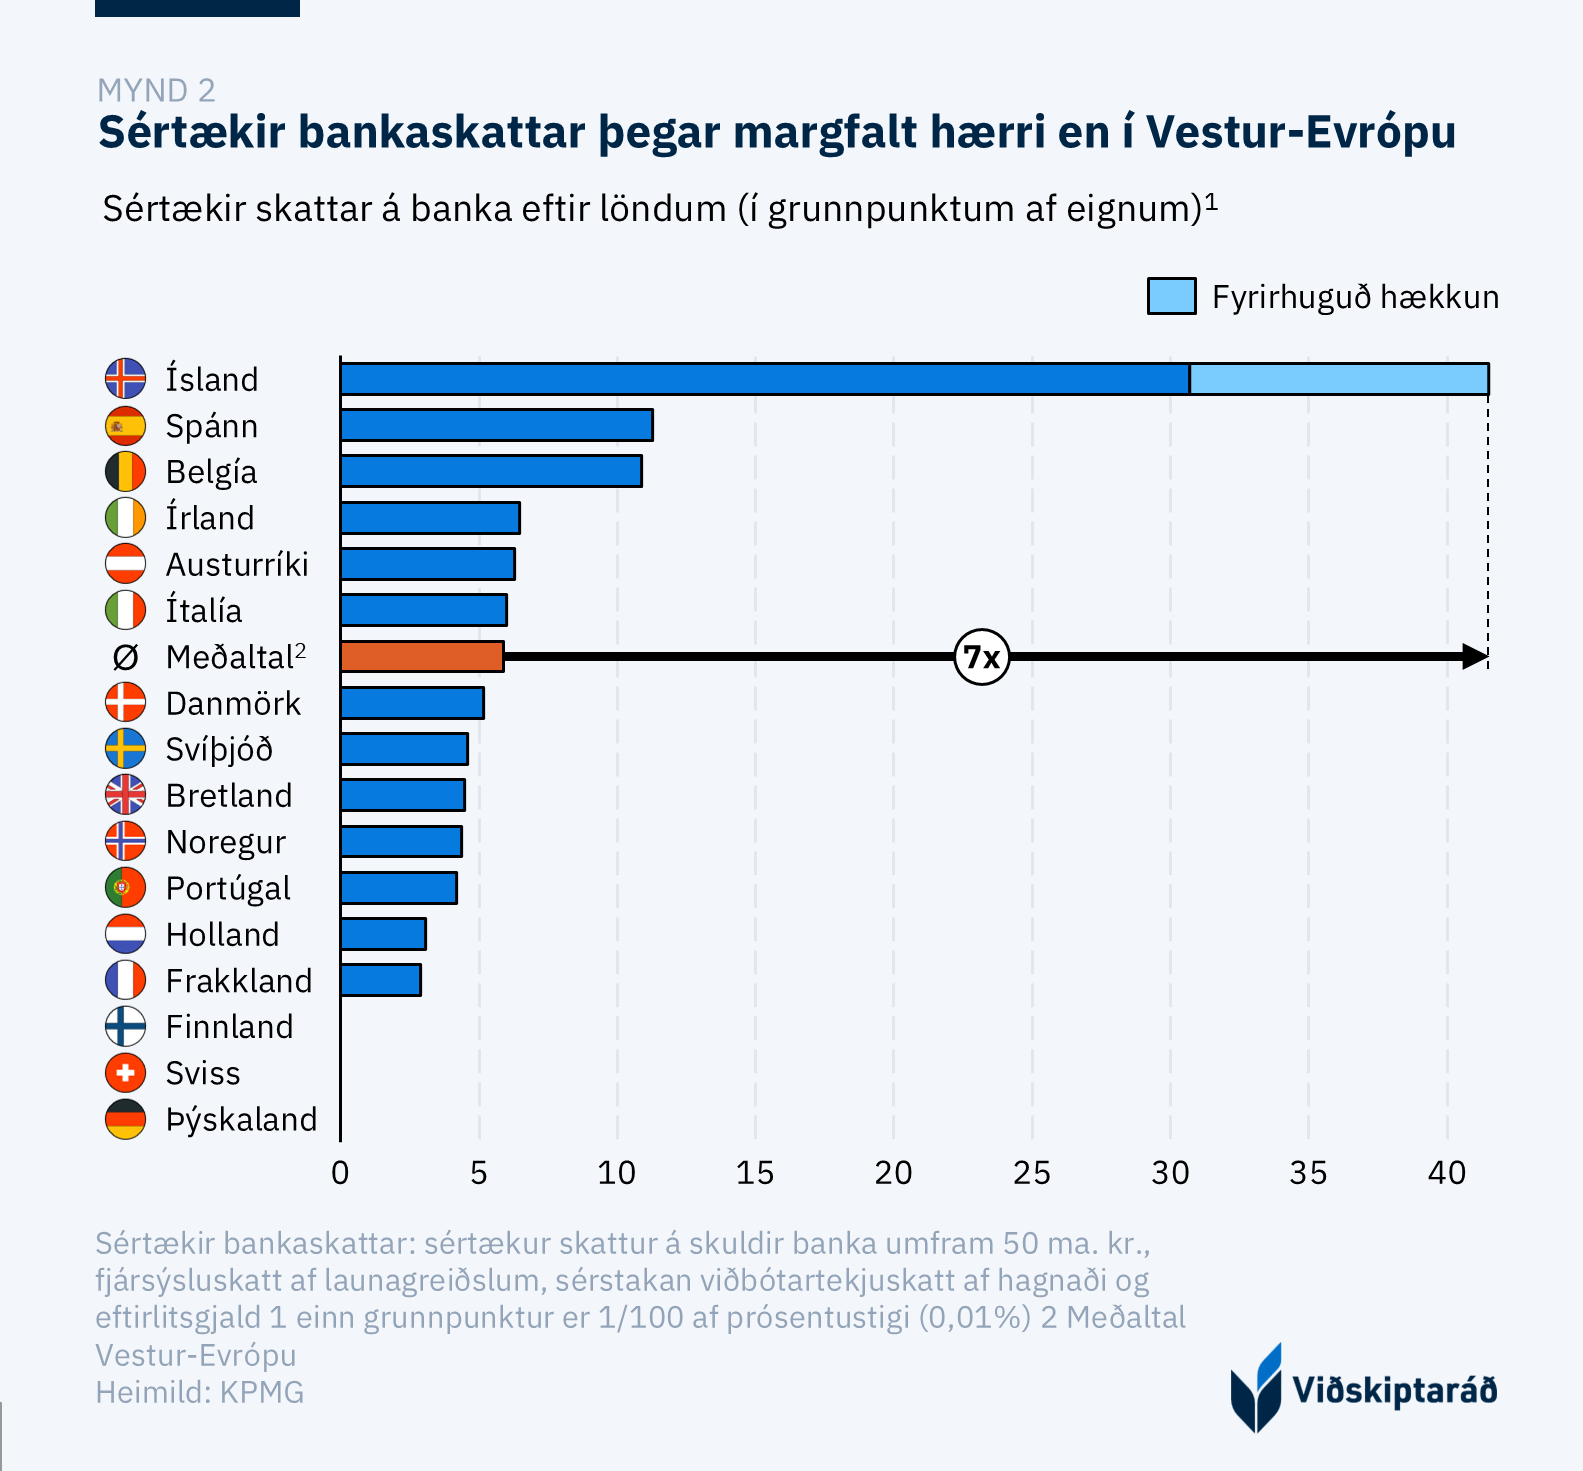
- Fyrirhuguð 75% hækkun á sérstökum skatti á fjármálafyrirtæki er óráðleg í ljósi þess að sértækir skattar á íslenska viðskiptabanka eru nú þegar rúmlega fimmfalt hærri en að meðaltali í Vestur-Evrópu og yrðu sjöfalt hærri gangi breytingin eftir.
- Hækkun kílómetragjalds umfram verðlag kemur til viðbótar við íþyngjandi skattlagningu á ökutæki og hækkar flutningskostnað.
- Færsla aðgangseyris að baðlónum úr 11% í 24% virðisaukaskatt veikir samkeppnisstöðu íslenskrar ferðaþjónustu.
- Lækkun framleiðniviðmiðs við uppfærslu skattleysis- og þrepamarka felur í sér ógagnsæja skattahækkun á launafólk.
- Framlenging forvarnargjalds vegna Reykjaness stangast á við það fyrirheit að um tímabundna ráðstöfun væri að ræða.
Viðskiptaráð hvetur nefndina til að endurskoða framangreind atriði með hliðsjón af þeim athugasemdum sem hér fara á eftir.
Skattahækkanir á breiðum grunni
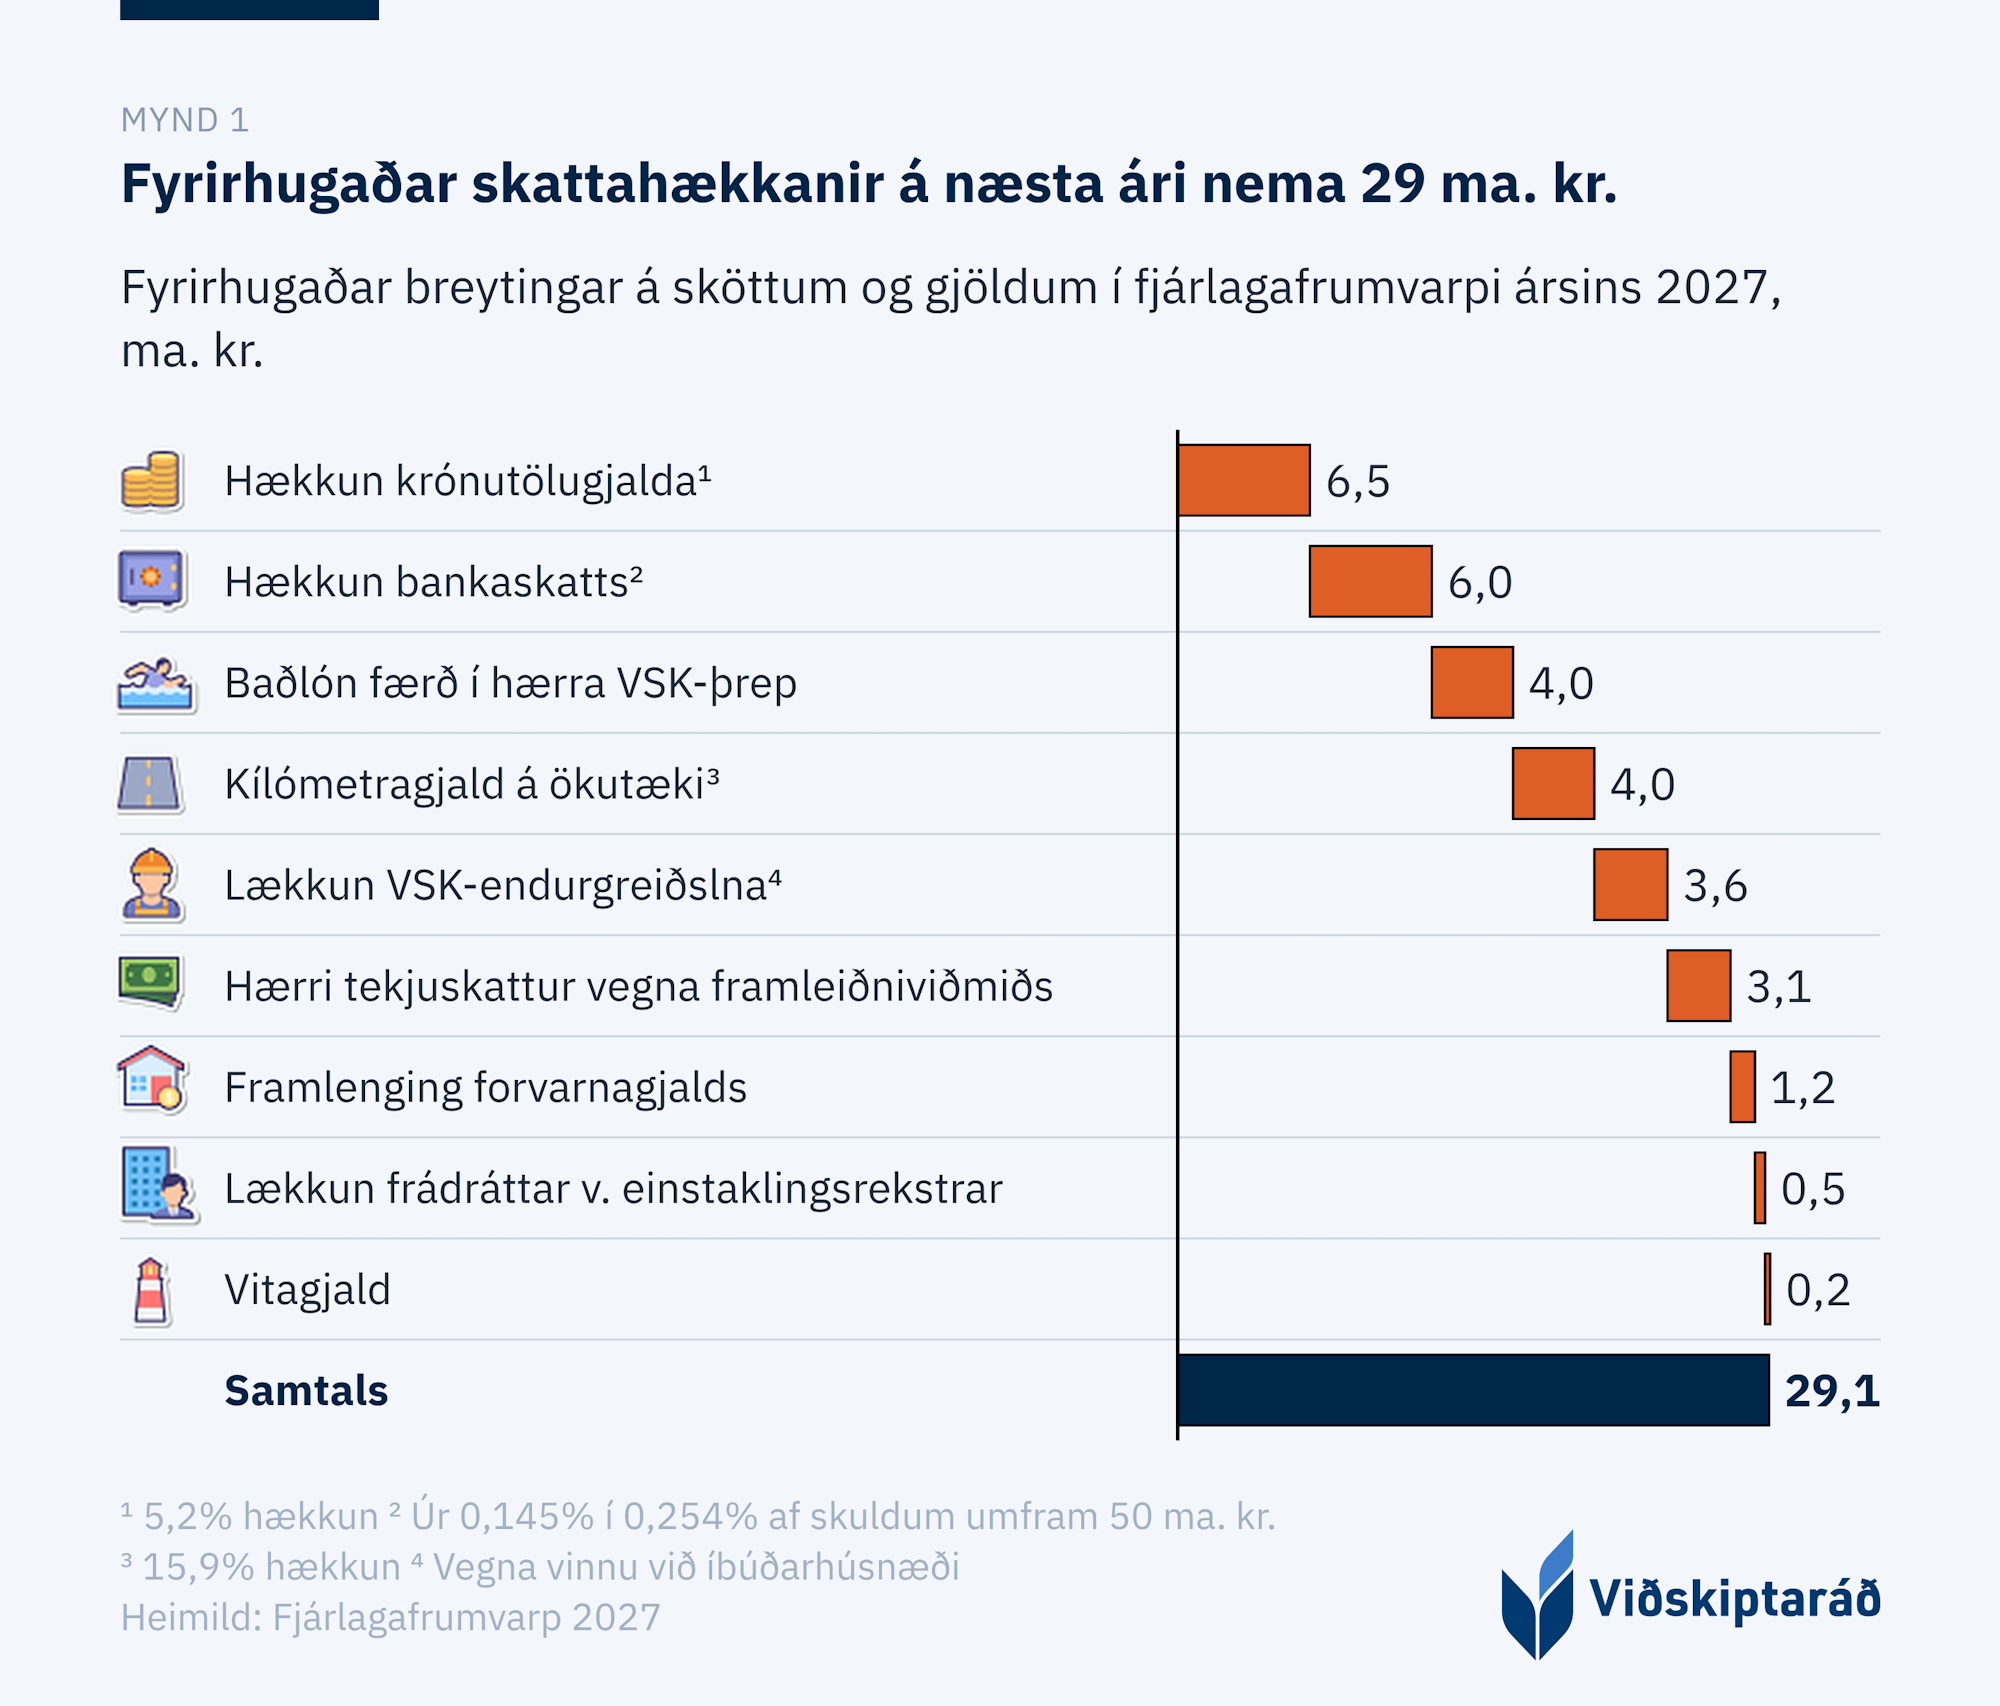
Frumvarpið felur í sér umfangsmiklar breytingar á sköttum og opinberum gjöldum. Samkvæmt áætlunum stjórnvalda nema fyrirhugaðar skattahækkanir samtals rúmlega 29 milljörðum króna [1] árið 2027 (mynd 1).
Opinberar gjaldahækkanir auka verðbólguþrýsting
Í frumvarpinu er boðuð 5,2% hækkun á krónutölugjöldum ríkisins í samræmi við verðlagsforsendur fjárlagafrumvarpsins um að 12 mánaða breytingu á vísitölu neysluverðs yfir árið 2026 verði 5,2%. Breytingin nær til áfengis-, tóbaks- og nikótíngjalda, kolefnisgjalds, bifreiðagjalds, gistináttaskatts, innviðagjalds, gjalds í Framkvæmdasjóð aldraðra og útvarpsgjalds.
Hækkanirnar munu óhjákvæmilega hafa áhrif til hækkunar á vísitölu neysluverðs en bein áhrif þeirra eru áætluð 0,28% samkvæmt frumvarpinu. Þá eru ótalin óbein áhrif hækkananna. Hækkun opinberra gjalda leiðir til aukins kostnaðar fyrirtækja, meðal annars vegna hækkunar á aðfangaverði og þjónustu, sem getur skilað sér áfram út í verðlag og þannig aukið verðbólguþrýsting enn frekar.
Verðbólga hefur verið þrálát undanfarin ár og er til mikils að vinna við að koma böndum á hana. Verðbólga skapar óvissu í rekstri ríkis og sveitarfélaga, fyrirtækja og heimila.
Árangur við að draga úr verðbólgu krefst þess að allir armar hagstjórnar vinni að sama markmiði. Hið opinbera, aðilar vinnumarkaðarins og Seðlabankinn þurfa þannig að róa í sömu átt. Opinberar gjaldahækkanir umfram verðbólgumarkmið Seðlabankans ganga þvert á þau sjónarmið og samræmast illa yfirlýstum markmiðum stjórnvalda um að stuðla að lægri verðbólgu og vöxtum.
Að framangreindu virtu telur Viðskiptaráð ráðlagt að fallið verði frá boðuðum hækkunum og þess í stað verði hækkun krónutölugjalda miðuð við verðbólgumarkmið Seðlabankans, eða 2,5%.
Frekari sértæk skattlagning á banka
Frumvarpið felur í sér hækkun á sértækum skatti á banka, svonefndum bankaskatti. Skattstofninn er heildarskuldir bankanna umfram 50 milljarða króna. Í frumvarpinu er lagt til að gjaldhlutfall skattsins verði hækkað um 75%, úr 0,145% í 0,254%, og er áætlað að sú hækkun skili ríkissjóði um 6 milljörðum króna í viðbótartekjur.
Viðskiptaráð telur rétt að minna á að fjármálafyrirtæki sæta nú þegar umfangsmikilli sértækri skattlagningu. Auk bankaskatts greiða þau fjársýsluskatt af launagreiðslum og sérstakan viðbótartekjuskatt af hagnaði, auk sérstaks eftirlitsgjalds. Þá eru eiginfjárkröfur bankanna háar, sem leiðir til aukinnar bindingar fjármagns og stuðlar að hærri vaxtamun.
Vert er að benda á að sértækir skattar á íslenska viðskiptabanka eru nú þegar rúmlega fimmfaldir á við það sem tíðkast meðal banka í öðrum ríkjum Vestur-Evrópu. Verði fyrirhuguð hækkun að veruleika verður munurinn sjöfaldur (mynd 2). [2]
Þá er rétt að benda á að sértæk skattlagning af þessu tagi nær aðeins til hluta lánveitenda á húsnæðislánamarkaði. Lífeyrissjóðir bjóða einnig húsnæðislán en bera ekki sambærilegar álögur. Skattbyrðin ræðst þannig ekki af þeirri þjónustu sem veitt er heldur því hver veitir hana. Slíkt skekkir samkeppnisstöðu bankanna gagnvart öðrum lánveitendum á sama markaði.
Viðskiptaráð leggst gegn áformunum enda fela þau í sér verulega aukningu á skattlagningu lánsfjármagns, sem er nú þegar íþyngjandi. Aukin skattbyrði viðskiptabanka skilar sér að endingu til heimila og fyrirtækja í formi lakari lánskjara og lægri innlánsvaxta.
Auknar álögur á ökutæki
Í frumvarpinu er einnig kveðið á um hækkun kílómetragjalds á ökutæki, til viðbótar við 5,2% verðlagsuppfærsluna sem önnur opinber gjöld sæta. Áætlað er að sú viðbótarhækkun umfram verðlagsuppfærsluna skili ríkissjóði um 4 milljörðum króna.
Um áramót 2026 voru gerðar kerfisbreytingar á gjaldtöku af ökutækjum þar sem kílómetragjald var tekið upp samhliða afnámi eldsneytisgjalda. Eigendur bensín- og dísilbíla greiða þó áfram kolefnisgjald af hverjum lítra, en það hækkaði um 30% samhliða upptöku kílómetragjalds. Líkt og áður hefur komið fram í umsögnum Viðskiptaráðs [3] er það mat ráðsins að það sé eðlilegt að þeir sem noti vegakerfið greiði fyrir þau afnot og er ráðið fylgjandi því grunnsjónarmiði að gjaldtaka í vegakerfinu taki mið af notkun þess.
Aftur á móti er ljóst að um verulega hækkun er að ræða. Viðskiptaráð bendir á að kílómetragjald leggst milliliðalaust á akstur og eykur þar með flutningskostnað fyrirtækja, sem skilar sér áfram út í verð vöru og þjónustu um land allt. Á sama tíma og stjórnvöld boða aðgerðir gegn verðbólgu er þessi tiltekna hækkun til þess fallin að auka verðbólguþrýsting.
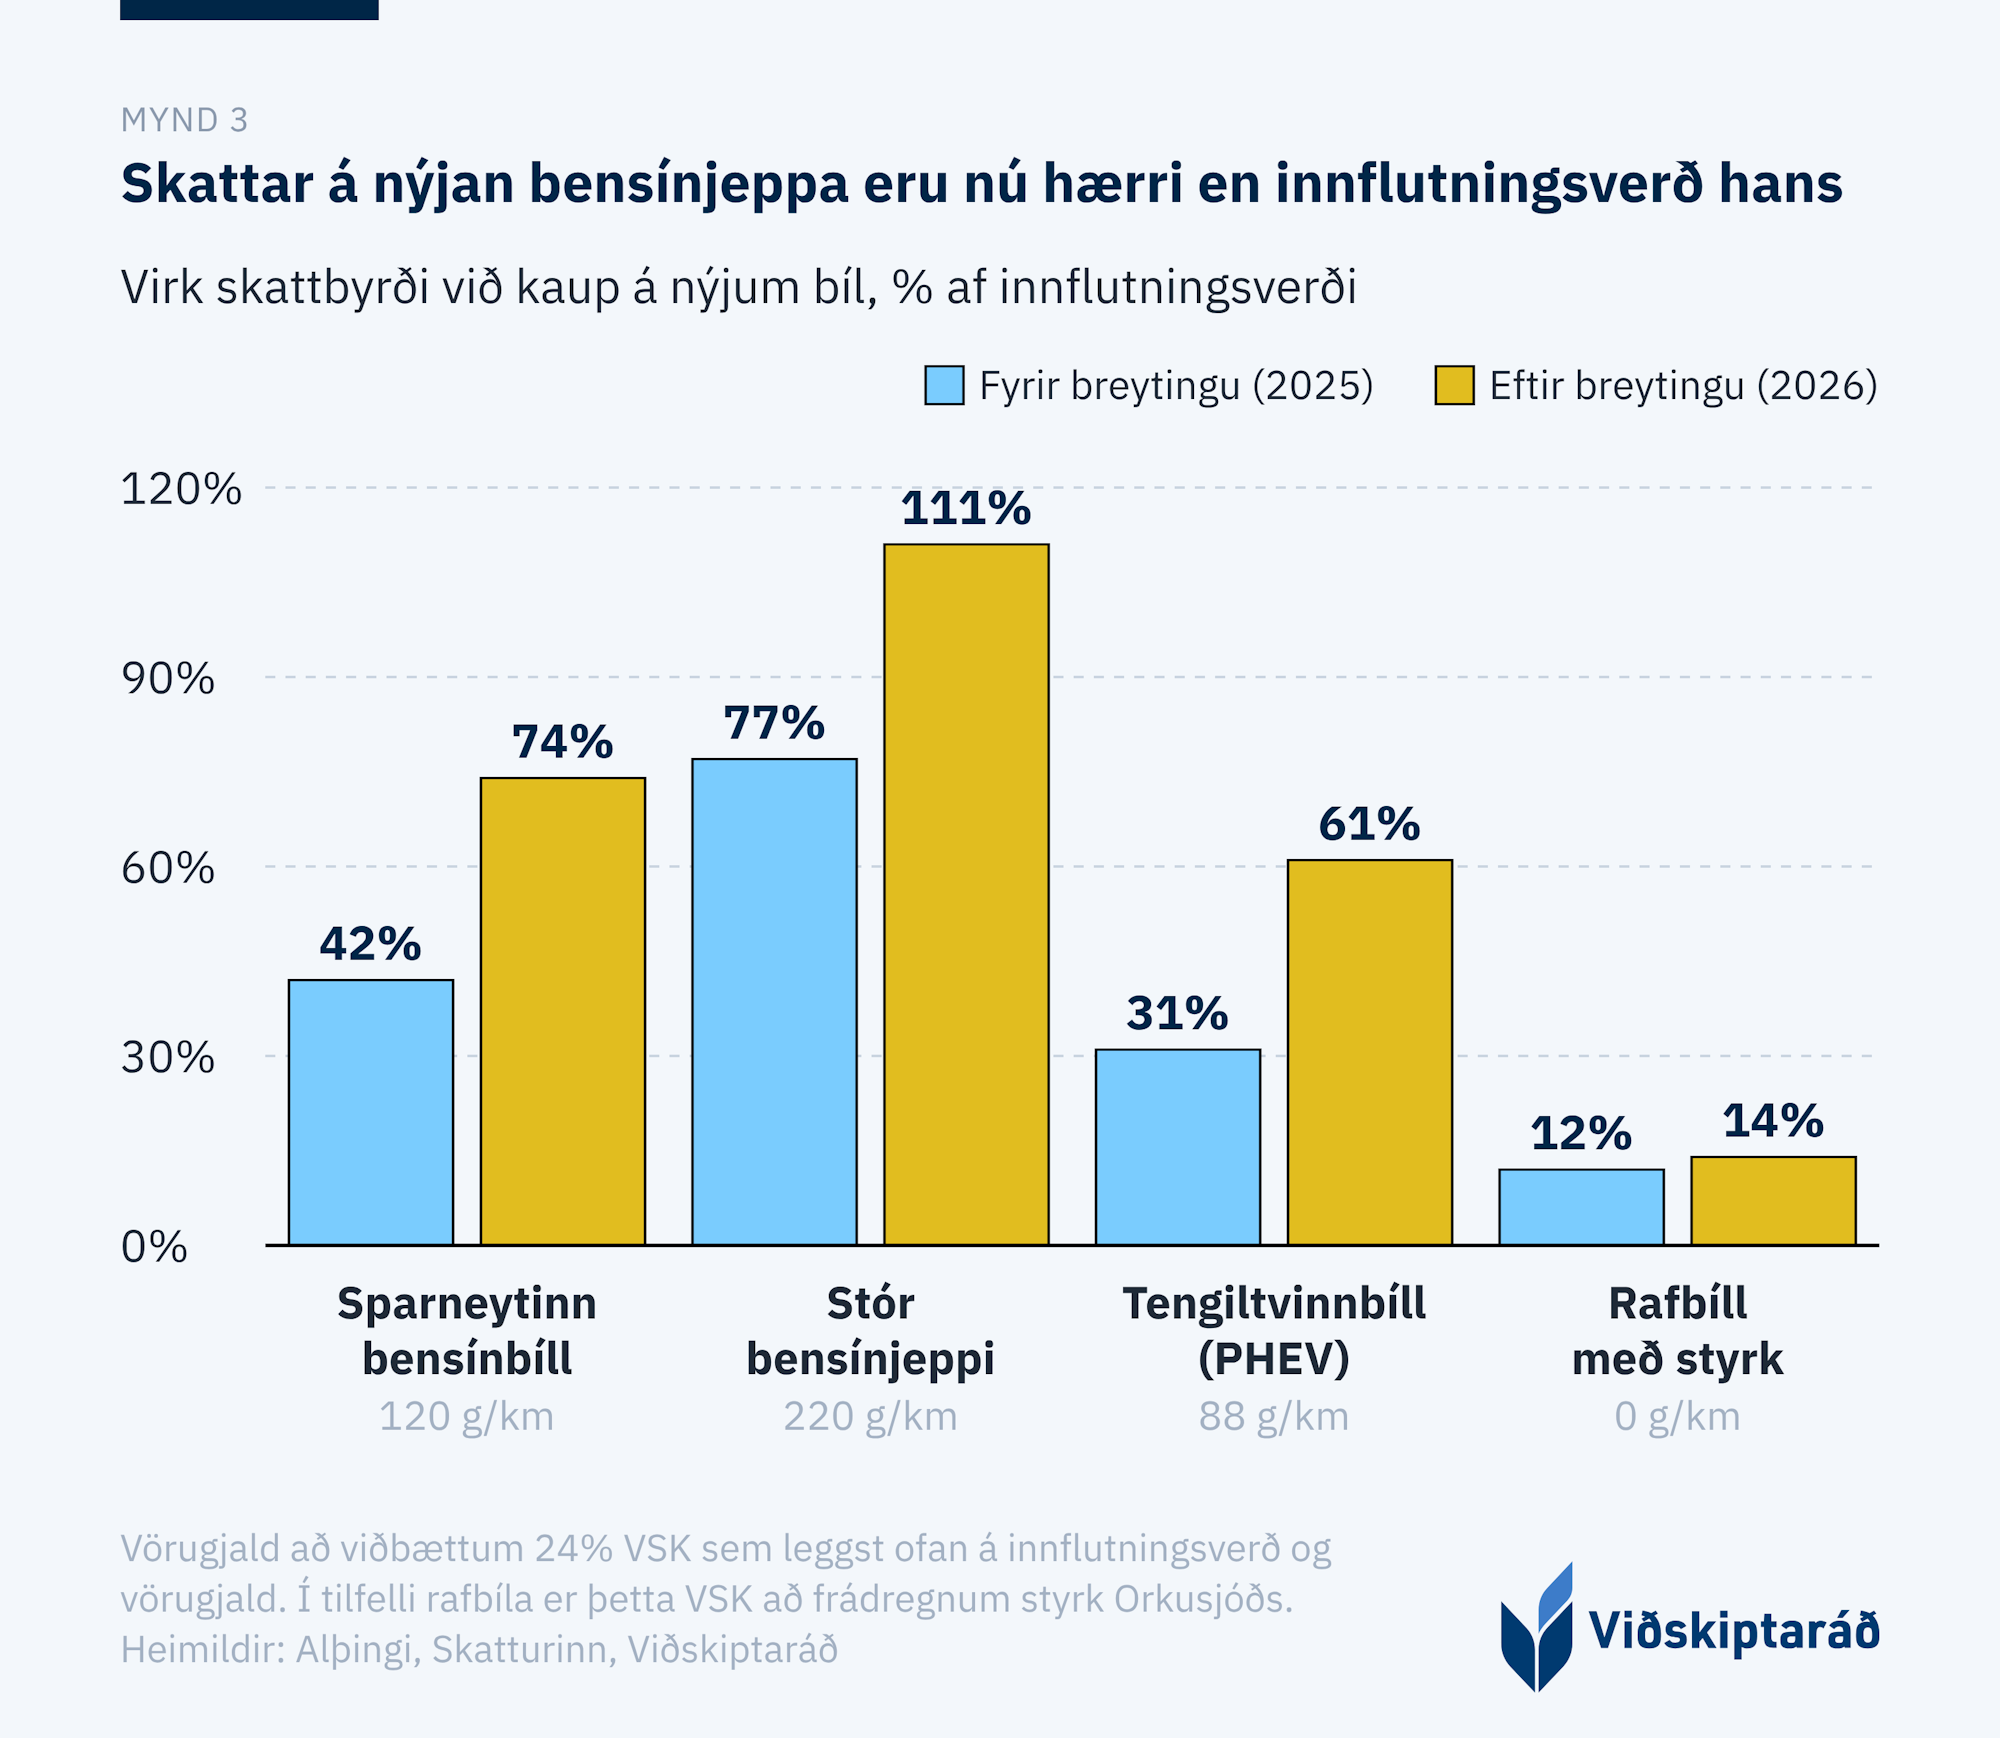
Hækkun kílómetragjalds verður jafnframt að skoða í samhengi við aðrar álögur á ökutæki. Um áramót voru vörugjöld á bensín- og dísilbíla hækkuð verulega. Hækkunin leiddi til þess að skattar og gjöld á nýja bíla geta nú verið hærri en innflutningsverð þeirra. Heildarskattheimtan á bensínjeppa með losun yfir 207 g/km er nú 111%, en sparneytinn bensínbíll ber 74% heildarskatt og tengiltvinnbíll 61% skatt. Ofan á þær álögur bætast síðan kolefnisgjald af eldsneyti og kílómetragjald vegna aksturs (mynd 3). [4]
Baðlón í efra skattþrep skaðar samkeppnisstöðu
Lagt er til að aðgangseyrir að baðhúsum, baðstöðum, gufubaðsstofum og heilsulindum verði fært undir almennt skatthlutfall virðisaukaskatts, þ.e. 24% virðisaukaskatt í stað 11%.
Baðlón eru einn helsti vaxtarsproti íslenskrar ferðaþjónustu og hafa á undanförnum árum orðið að mikilvægara aðdráttarafli fyrir Ísland sem áfangastað. Gögn Ferðamálastofu sýna að ríflega helmingur þeirra sem heimsækja Ísland fara í baðlón.[5] Hækkun á virðisaukaskatti, sem er neysluskattur, mun að endingu koma niður á þeim sem kaupa vöruna eða þjónustuna.
Fyrirsjáanleiki í skatt- og gjaldheimtu skiptir atvinnulífið almennt miklu máli, en það á ekki síst við í ferðaþjónustunni þar sem verðlagning og bókanir eiga sér gjarnan stað langt fram í tímann. Því geta svo umfangsmiklar skattabreytingar með jafn skömmum fyrirvara og boðað er í frumvarpinu skaðað bæði fyrirtækin innan greinarinnar, en ekki síður samkeppnisstöðu ferðaþjónustunnar gagnvart öðrum löndum. Framangreind rök hafa meðal annars verið færð fyrir því að ferðaþjónustan og aðgangur að stöðum sem hafa sérstakt aðdráttarafl, líkt og baðlón, falli undir lægra virðisaukaskattþrep.[6]
Þá er Ísland þegar dýr áfangastaður í alþjóðlegum samanburði. Fyrirhuguð hækkun myndi auka enn frekar kostnað við ferðalög til landsins og veikja samkeppnishæfni íslenskrar ferðaþjónustu. Viðskiptaráð leggur því til að fallið verði frá hækkuninni.
Lægra framleiðniviðmið eykur skattbyrði
Í frumvarpinu er lagt til að framleiðniviðmið við uppfærslu skattleysis- og þrepamarka í tekjuskatti einstaklinga lækki úr 1% í 0% fyrir staðgreiðsluárið 2027 en verði 0,5% næstu fjögur staðgreiðsluár þar á eftir, eða til ársins 2031. Hingað til hafa skattleysis- og þrepamörk hækkað árlega í samræmi við vísitölu neysluverðs að viðbættu mati á framleiðnivexti sem hefur verið metinn 1%. Reglunni er ætlað að stuðla að því að skattbyrði mismunandi tekjuhópa þróist ekki með ólíkum hætti til lengri tíma litið.
Rökin að baki þessari breytingu eru þau að við mat á framleiðni vinnuafls sé eðlilegra að horfa á framleiðni á hvern starfandi fremur en á framleiðni á hverja vinnustund, þar sem tekjuskatts- og útsvarsstofn miðast við árstekjur einstaklinga fremur en tekjur á vinnustund. Í greinargerð frumvarpsins er breytingin rökstudd með því að framleiðni á hvern starfandi hafi vaxið kerfisbundið hægar en framleiðni á vinnustund undanfarin ár, einkum vegna styttingar vinnutíma.
Viðskiptaráð bendir á að breytingin feli í sér skattahækkun sem birtist ekki með beinum og gagnsæjum hætti. Lægra framleiðniviðmið leiðir til þess að skattleysis- og þrepamörk hækka minna en ella og skattbyrði verður þar með meiri samkvæmt óbreyttri reglu, þar sem stærri hluti tekna launafólks færist í hærra skattþrep. Í stað þess að leggja fram beina breytingu á skatthlutfalli eða þrepamörkum er skattahækkunin fólgin í breytingu á reiknireglunni sem ræður þróun markanna. Viðskiptaráð telur að skattahækkanir eigi að vera skýrar og gagnsæjar.
Að mati Viðskiptaráðs væri nær að bregðast við hægari vexti framleiðni á hvern starfandi með því að falla frá styttingu vinnuvikunnar, fremur en að lækka framleiðniviðmið við uppfærslu skattkerfisins. Með fyrirhugaðri breytingu er hægari framleiðnivöxtur þess í stað látinn leiða til hægari hækkunar skattleysis- og þrepamarka og þar með aukinnar skattbyrði launafólks.
Leyfa ætti forvarnagjaldi að falla niður
Viðskiptaráð leggst jafnframt gegn fyrirhugaðri framlengingu á svokölluðu forvarnagjaldi, sem komið var á til að fjármagna varnir á mikilvægum innviðum vegna eldsumbrota á Reykjanesi. Gjaldinu var ætlað að vera tímabundin aðgerð til þriggja ára til að mæta tímabundnu ástandi. Ekki er tilefni til að framlengja skattinn, heldur ætti hann að renna sitt skeið, líkt og var upphaflega áformað.
Aðhald fremur en skattahækkanir
Viðskiptaráð hvetur nefndina til þess að leita frekar leiða til að ná fram afgangi á fjárlögum með aðhaldi í útgjöldum fremur en með hækkun skatta og opinberra gjalda. Markmiði um heilbrigðari ríkisfjármál til langs tíma verður ekki náð með síendurteknum skattahækkunum, heldur með skýrri forgangsröðun og aga í opinberum rekstri. Þannig má styrkja stöðu ríkissjóðs án þess að færa reikninginn yfir á heimili og fyrirtæki og um leið skapa betri forsendur fyrir fjárfestingu, verðmætasköpun og hagvöxt.
Tilvísanir
[1] Í frumvarpinu er ekki meðtalin fyrirhuguð gjaldtaka á ferðamannastöðum, sem áætlað er að skili ríkissjóði um 5 ma. kr.
[2] KPMG (2026). Sértæk skattlagning banka á Íslandi. Slóð: https://cdn.prod.website-files.com/65fc13cc50cee9777b2fd110/6aa80c2db31c212ed0f4cc00_Reynir.pdf
[3] Sjá umsögn Viðskiptaráðs um frumvarp til laga um kílómetragjald (október 2025). Slóð: https://vi.is/umsagnir/kilometragjald-umsogn
[4] Sjá úttekt Viðskiptaráðs um vörugjöld á innflutta bíla (september 2026). Slóð: https://vi.is/greining/skatturinn-dyrari-en-nyi-billinn
[5] Ferðamálastofa (2025). Erlendir ferðamenn á Íslandi. Slóð: https://www.ferdamalastofa.is/is/rannsoknir/ferdavenjur-erlendra-ferdamanna/ferdamenn-a-islandi-2025
[6] Hagrannsóknir sf. (2024). Um áhrif hækkana á hlutfalli virðisaukaskatts á ferðaþjónustugreinar. Slóð: https://www.ferdamalastofa.is/static/research/files/ahrif-haekkana-a-vsk-hlutfalli-a-ferdathjonustu-mai-2024.pdf
Tengt efni

Fjárlagafrumvarp 2027: 46 tillögur að aukinni hagræðingu
Gjaldtaka á Gullna hringnum verði endurskoðuð
Gjaldtaka á Gullna hringnum verði endurskoðuð
Ekki er allur afgangur eins

Átta skattahækkanir á næsta ári
