
Gjaldtaka á Gullna hringnum verði endurskoðuð
Viðskiptaráð tekur undir mikilvægi þess að tryggja uppbyggingu og viðhald fjölsóttra ferðamannastaða en telur náttúru- og innviðagjald á Gullfoss, Geysi og Þingvelli hvorki einfalda né hagkvæma leið. Gjaldið bætist við aðra skattheimtu á ferðaþjónustu, kallar á nýtt innheimtu- og eftirlitskerfi og á sér takmarkaða hliðstæðu á Norðurlöndum.

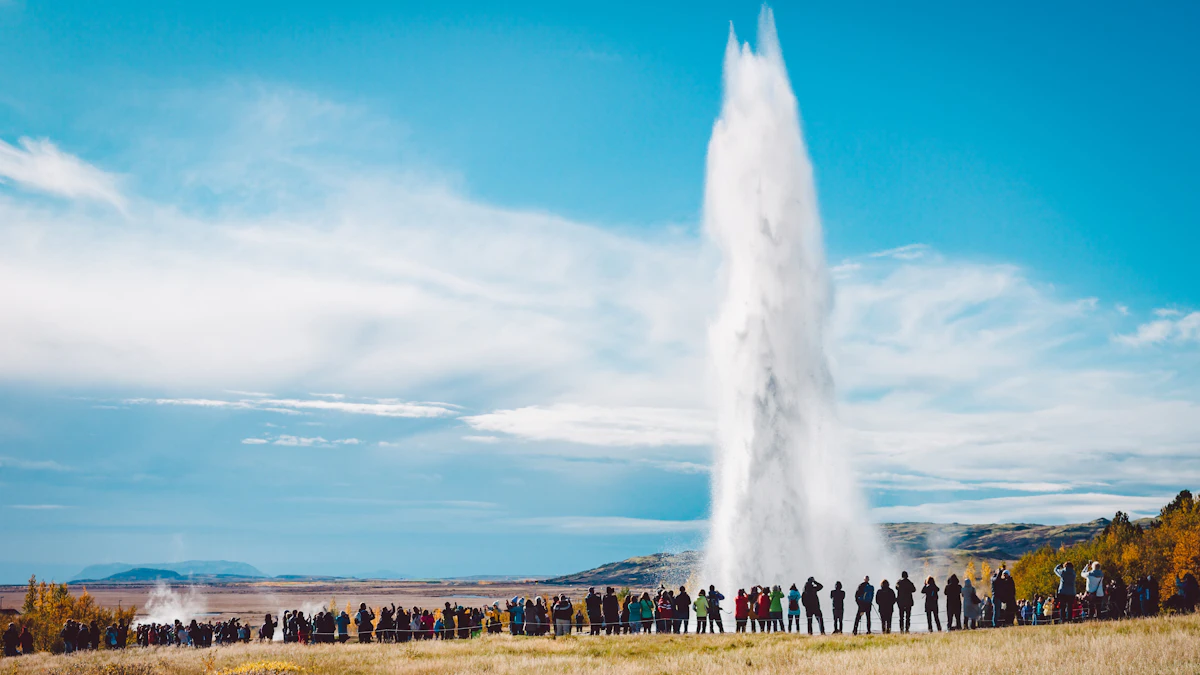
Viðskiptaráð hefur tekið til umsagnar ofangreind frumvarpsdrög. Með þeim er lagt til að lögfest verði svokallað náttúru- og innviðagjald fyrir aðgang að þremur ferðamannastöðum í eigu eða umsjón ríkisins, Gullfossi, Geysi og Þjóðgarðinum á Þingvöllum.
Viðskiptaráð tekur undir mikilvægi þess að tryggja fullnægjandi uppbyggingu og viðhald fjölsóttra ferðamannastaða. Ráðið telur hins vegar veruleg álitaefni uppi um hvort sú leið sem lögð er til í frumvarpinu sé einföld og hagkvæm og hvort nægilegt tillit sé tekið til áhrifa hennar á atvinnulíf og samkeppnishæfni ferðaþjónustunnar.
Skattheimta á ferðaþjónustu enn aukin
Fyrirsjáanleiki í skatt- og gjaldheimtu skiptir atvinnulífið almennt miklu máli, en það á ekki síst við um ferðaþjónustu þar sem verðlagning og sala ferða eiga sér gjarnan stað langt fram í tímann. Samkvæmt frumvarpinu eiga lögin að taka gildi 1. maí 2027. Svigrúmið fyrir aðlögun að hinni nýju gjaldtöku er því afar takmarkað, en ferðaþjónustufyrirtæki hafa þegar hafið sölu ferða fyrir næsta ár og geta því í mörgum tilvikum ekki tekið tillit til gjaldsins við verðlagningu ferða sem þegar hafa verið seldar.
Viðskiptaráð hefur áður bent á að Ísland er dýr áfangastaður í alþjóðlegum samanburði og að gæta þurfi sérstaklega að uppsöfnuðum áhrifum skatt- og gjaldahækkana á samkeppnishæfni ferðaþjónustunnar. Ekki er unnt að líta á fyrirhugað náttúru- og innviðagjald einangrað frá annarri skatt- og gjaldheimtu á ferðaþjónustu. Ferðamenn greiða nú þegar meðal annars gistináttaskatt, innviðagjald vegna skemmtiferðaskipa eftir atvikum, virðisaukaskatt af kaupum hér á landi, varaflugvallagjald, kílómetragjald, ýmis þjónustu- og bílastæðagjöld og aðra almenna skatta og gjöld. Auk þess er lagt til í fjárlagafrumvarpi fyrir árið 2027 að aðgangseyrir að baðhúsum, baðstöðum, gufubaðsstofum og heilsulindum verði fært undir almennt skatthlutfall virðisaukaskatts, þ.e. 24% virðisaukaskatt í stað 11%. Um umfangsmikla skattahækkun er þar að ræða, enda hafa baðlón á undanförnum árum orðið mikilvægt aðdráttarafl fyrir Ísland sem áfangastað og yfir helmingur ferðamanna sækir baðlón heim.
Í greinargerð frumvarpsins er fullyrt að gjaldið muni hafa óveruleg áhrif á ferðaþjónustufyrirtæki og sé ólíklegt til að draga úr samkeppnishæfni Íslands sem áfangastaðar. Erfitt er að fallast á þá ályktun án ítarlegs mats á heildaráhrifum skatt- og gjaldheimtunnar, ekki síst þegar áætlað er að hið nýja gjald skili ríkissjóði allt að 6,7 ma.kr. árlega. Hafa ber í huga að margvísleg aukin gjöld á ferðamenn leggjast saman í endanlegu verði ferðar til Íslands. Aukin skattheimta getur jafnframt dregið úr hvata til fjárfestingar og uppbyggingar í greininni, auk þess sem tíðar breytingar á skattaumhverfi skapa óvissu um rekstrarskilyrði fyrirtækja.
Hagkvæmari leiðir þurfi að meta
Vilji stjórnvöld auka framlag ferðamanna til uppbyggingar náttúru og innviða eru ýmsar leiðir færar og hafa sumar þeirra þegar verið teknar upp á undanförnum árum, svo sem gistináttagjald, gjaldtaka af skemmtiferðaskipum og bílastæðagjöld. Viðskiptaráð telur ekki nægilega rökstutt hvers vegna sú leið sem hér er lögð til hafi orðið fyrir valinu umfram einfaldari útfærslur. Frumvarpið gerir ráð fyrir nýju opinberu miðlægu innheimtu- og eftirlitskerfi þar sem gjaldskyldir einstaklingar sem heimsækja viðkomandi svæði þurfa að hafa gilt aðgangsskírteini. Samkvæmt frumvarpinu mun Ferðamálastofa annast innheimtu, útgáfu skírteina og eftirlit á ferðamannastöðunum. Slíkt fyrirkomulag kallar óhjákvæmilega á aukna stjórnsýslu og kostnað. Nái frumvarpið fram að ganga telur Viðskiptaráð ákjósanlegt að nýta heimild 2. mgr. 6. gr. til að fela öðrum aðila framkvæmd og eftirlit.
Frumvarpið gerir ráð fyrir 60.000 kr. stjórnvaldssekt hafi einstaklingur ekki gilt aðgangsskírteini, eða 20.000 kr. sekt sé málinu lokið á vettvangi. Þá getur Ferðamálastofa krafist framvísunar persónuskilríkja og leitað aðstoðar lögreglu við eftirlit. Viðskiptaráð telur tilefni til að endurskoða meðalhóf þessara viðurlaga, ekki síst í ljósi þess að fyrirkomulagið krefst þess að einstaklingar afli sér sjálfir rafræns aðgangsskírteinis og geti framvísað því á staðnum. Þá er heimilt að beita stjórnvaldssekt óháð því hvort brot er framið af ásetningi eða gáleysi. Að mati ráðsins er 60.000 kr. stjórnvaldssekt vegna vangreiðslu gjalds að fjárhæð 3.000 – 4.500 kr. verulega íþyngjandi og tilefni til að endurmeta hvort slík viðurlög samræmist meðalhófsreglu.
Með frumvarpinu er enn fremur lagt til að banna innheimtu bílastæðagjalda á viðkomandi svæðum. Á Þingvöllum skiluðu slík gjöld um 350 m.kr. árið 2025. Að mati Viðskiptaráðs skýtur skökku við að afnema gjaldtöku sem þegar er til staðar og skilar umtalsverðum tekjum, bæta þjóðgarðinum tekjutapið úr ríkissjóði og koma þess í stað á nýju miðlægu innheimtu- og eftirlitskerfi.
Bílastæðagjöld hafa þann kost að innheimtan er einföld, tengsl greiðslu og þjónustu skýr og tekjurnar geta runnið beint til reksturs og uppbyggingar viðkomandi staðar. Áður en ráðist er í nýtt og umfangsmikið innheimtu- og eftirlitskerfi ætti því að liggja fyrir samanburður á kostnaði og ávinningi mismunandi leiða. Þar ætti meðal annars að meta hvort áframhaldandi eða aukin notkun bílastæða- og þjónustugjalda geti náð markmiðum stjórnvalda með einfaldari og hagkvæmari hætti.
Ísland sker sig úr á Norðurlöndum
Fyrirhuguð gjaldtaka á sér takmarkaða hliðstæðu annars staðar á Norðurlöndum. Þar er almenna nálgunin sú að aðgangur að náttúrusvæðum sé gjaldfrjáls en gjaldtaka fremur tengd tiltekinni þjónustu eða álagi. Í Finnlandi er þannig nú gerð tilraun með bílastæðagjöld á fjölsóttum náttúrusvæðum, þar sem tekjurnar renna til viðhalds viðkomandi staða, en í Noregi hefur verið farin sú leið að heimila sveitarfélögum með mikið álag af ferðaþjónustu að leggja á gistináttagjald til fjármögnunar ferðatengdra innviða. Yrði Ísland því eina Norðurlandið sem legði sérstakan skatt á erlenda ferðamenn fyrir aðgang að völdum náttúrusvæðum með því fyrirkomulagi sem hér er lagt til. Sú sérstaða kallar að mati ráðsins enn frekar á skýran rökstuðning fyrir því hvers vegna þessi leið er valin umfram einfaldari og þekktari leiðir til gjaldtöku.

Skattur án beinna tengsla við staðina
Þótt skatturinn sé lagður á vegna heimsókna á þrjá tiltekna ferðamannastaði renna tekjur hans sem almennar tekjur í ríkissjóð. Þær eru því ekki eyrnamerktar rekstri eða uppbyggingu þeirra staða þar sem gjaldskyldan stofnast. Framangreint vekur einnig spurningar um jafnræði og samkeppnisstöðu innan ferðaþjónustunnar, enda leggst skatturinn aðeins á heimsóknir á afmarkaða staði og hefur því mismunandi áhrif á ferðaþjónustu eftir landsvæðum.
Markmið með nýtingu teknanna eru jafnframt víðtæk. Þær eiga meðal annars að nýtast til uppbyggingar og viðhalds innviða og ferðamannastaða, rannsókna í ferðaþjónustu og markaðssetningar Íslands sem áfangastaðar. Tekjur sem aflað er með skattlagningu á heimsóknir að Gullfossi, Geysi og Þingvöllum geta þannig runnið til verkefna sem hafa lítil eða engin bein tengsl við viðkomandi staði.
Viðskiptaráð telur þetta veikja rökin fyrir þeirri útfærslu sem lögð er til. Sé markmið stjórnvalda að láta ferðamenn taka þátt í kostnaði vegna nýtingar tiltekinna ferðamannastaða er eðlilegt að skýr tengsl séu milli gjaldtökunnar og þess kostnaðar sem henni er ætlað að standa undir. Það mælir enn frekar með því að skoðaðar verði einfaldari leiðir þar sem tekjur renna beint til reksturs, viðhalds og uppbyggingar þeirra innviða sem notendur greiða fyrir.
Viðskiptaráð tekur undir að tryggja þurfi fjármögnun uppbyggingar og viðhalds fjölsóttra ferðamannastaða. Slík markmið kalla þó jafnframt á að valin sé sú leið sem er einföld, hagkvæm og raskar sem minnst samkeppnishæfni og rekstrarskilyrðum atvinnulífsins. Að mati ráðsins hefur ekki verið sýnt nægilega fram á að sú útfærsla sem lögð er til í frumvarpinu uppfylli þau skilyrði.
Viðskiptaráð hvetur því til þess að frumvarpsdrögin verði endurskoðuð. Áður en lengra er haldið ætti að bera fyrirhugaða leið saman við einfaldari leiðir til gjaldtöku og leggja heildstætt mat á áhrif aukinnar skatt- og gjaldheimtu á íslenska ferðaþjónustu.
Tengt efni
Gjaldtaka á Gullna hringnum verði endurskoðuð
Nauðsynlegt að meta kostnað og ábata loftslagsaðgerða
Veggjöld á eldri mannvirki óforsvaranleg
Fiskeldi fái svigrúm til að komast á legg

Átta skattahækkanir á næsta ári
