Hálf sagan um fjármagnstekjuskatt
„Vísað var til þess að fjármagnstekjuskattur væri aðeins 22%, mun lægri en skattur á launatekjur. Sú skattprósenta segir þó aðeins hálfa söguna. Til að meta skattbyrði á fjármagnstekjur þarf einnig að taka tillit til verðbólgu og þess skatts sem fyrirtæki greiða áður en hagnaður er greiddur út sem arður.“
Í umræðum á Samstöðinni sem undirritaður tók nýlega þátt í var því haldið fram að fólk með fjármagnstekjur greiddi ekki sanngjarnan hlut í sameiginlega sjóði. Vísað var til þess að fjármagnstekjuskattur væri aðeins 22%, mun lægri en skattur á launatekjur. Sú skattprósenta segir þó aðeins hálfa söguna. Til að meta skattbyrði á fjármagnstekjur þarf einnig að taka tillit til verðbólgu og þess skatts sem fyrirtæki greiða áður en hagnaður er greiddur út sem arður.
Skattur á verðbólgu
Fjármagnstekjuskattur leggst á nafnávöxtun, ekki raunávöxtun. Hluti skattstofnsins endurspeglar því einungis hækkun verðlags, án þess að kaupmáttur sparnaðarins hafi aukist. Fólk getur jafnvel greitt skatt þótt sparnaður þess hafi rýrnað að raunvirði fyrir skatt.
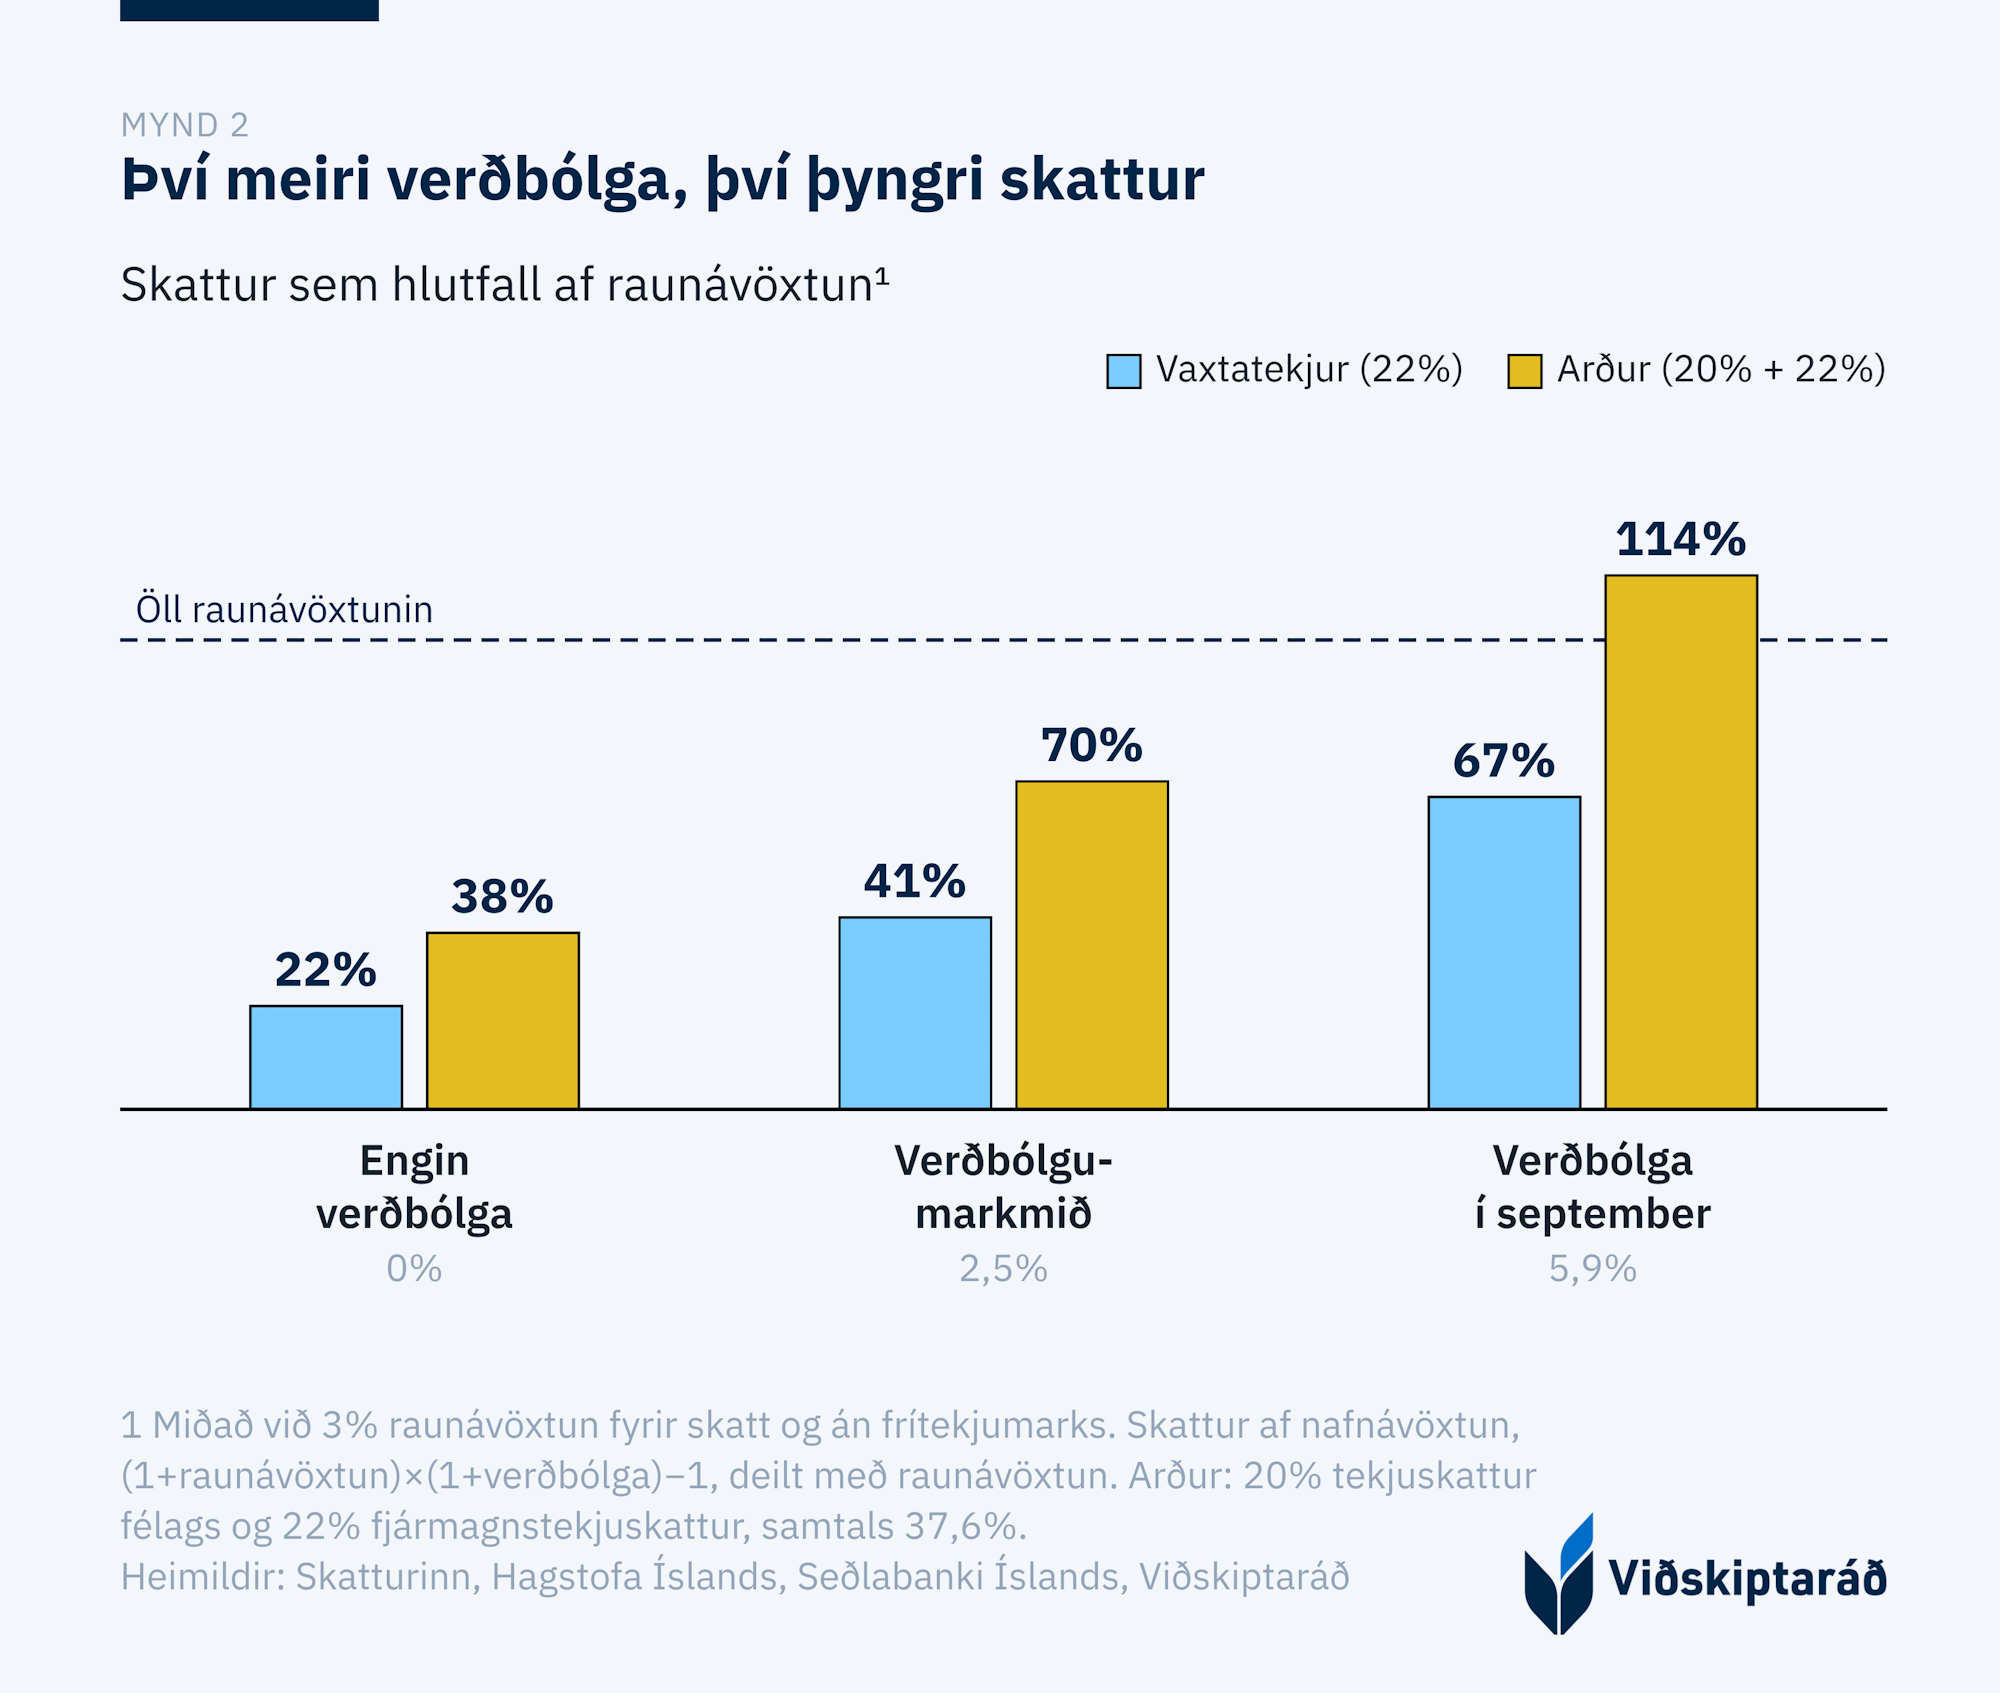
Tökum dæmi. Sá sem á eina milljón króna og fær 3% raunávöxtun við 5,9% verðbólgu fær rúmar 90 þúsund krónur í nafnávöxtun. Sé frítekjumark þegar fullnýtt fara um 20 þúsund krónur í skatt. Raunávöxtunin fyrir skatt nemur hins vegar aðeins 30 þúsund krónum á verðlagi í upphafi árs. Skattbyrðin er því um tveir þriðju hlutar raunávöxtunarinnar, þótt skatthlutfallið sé 22%.
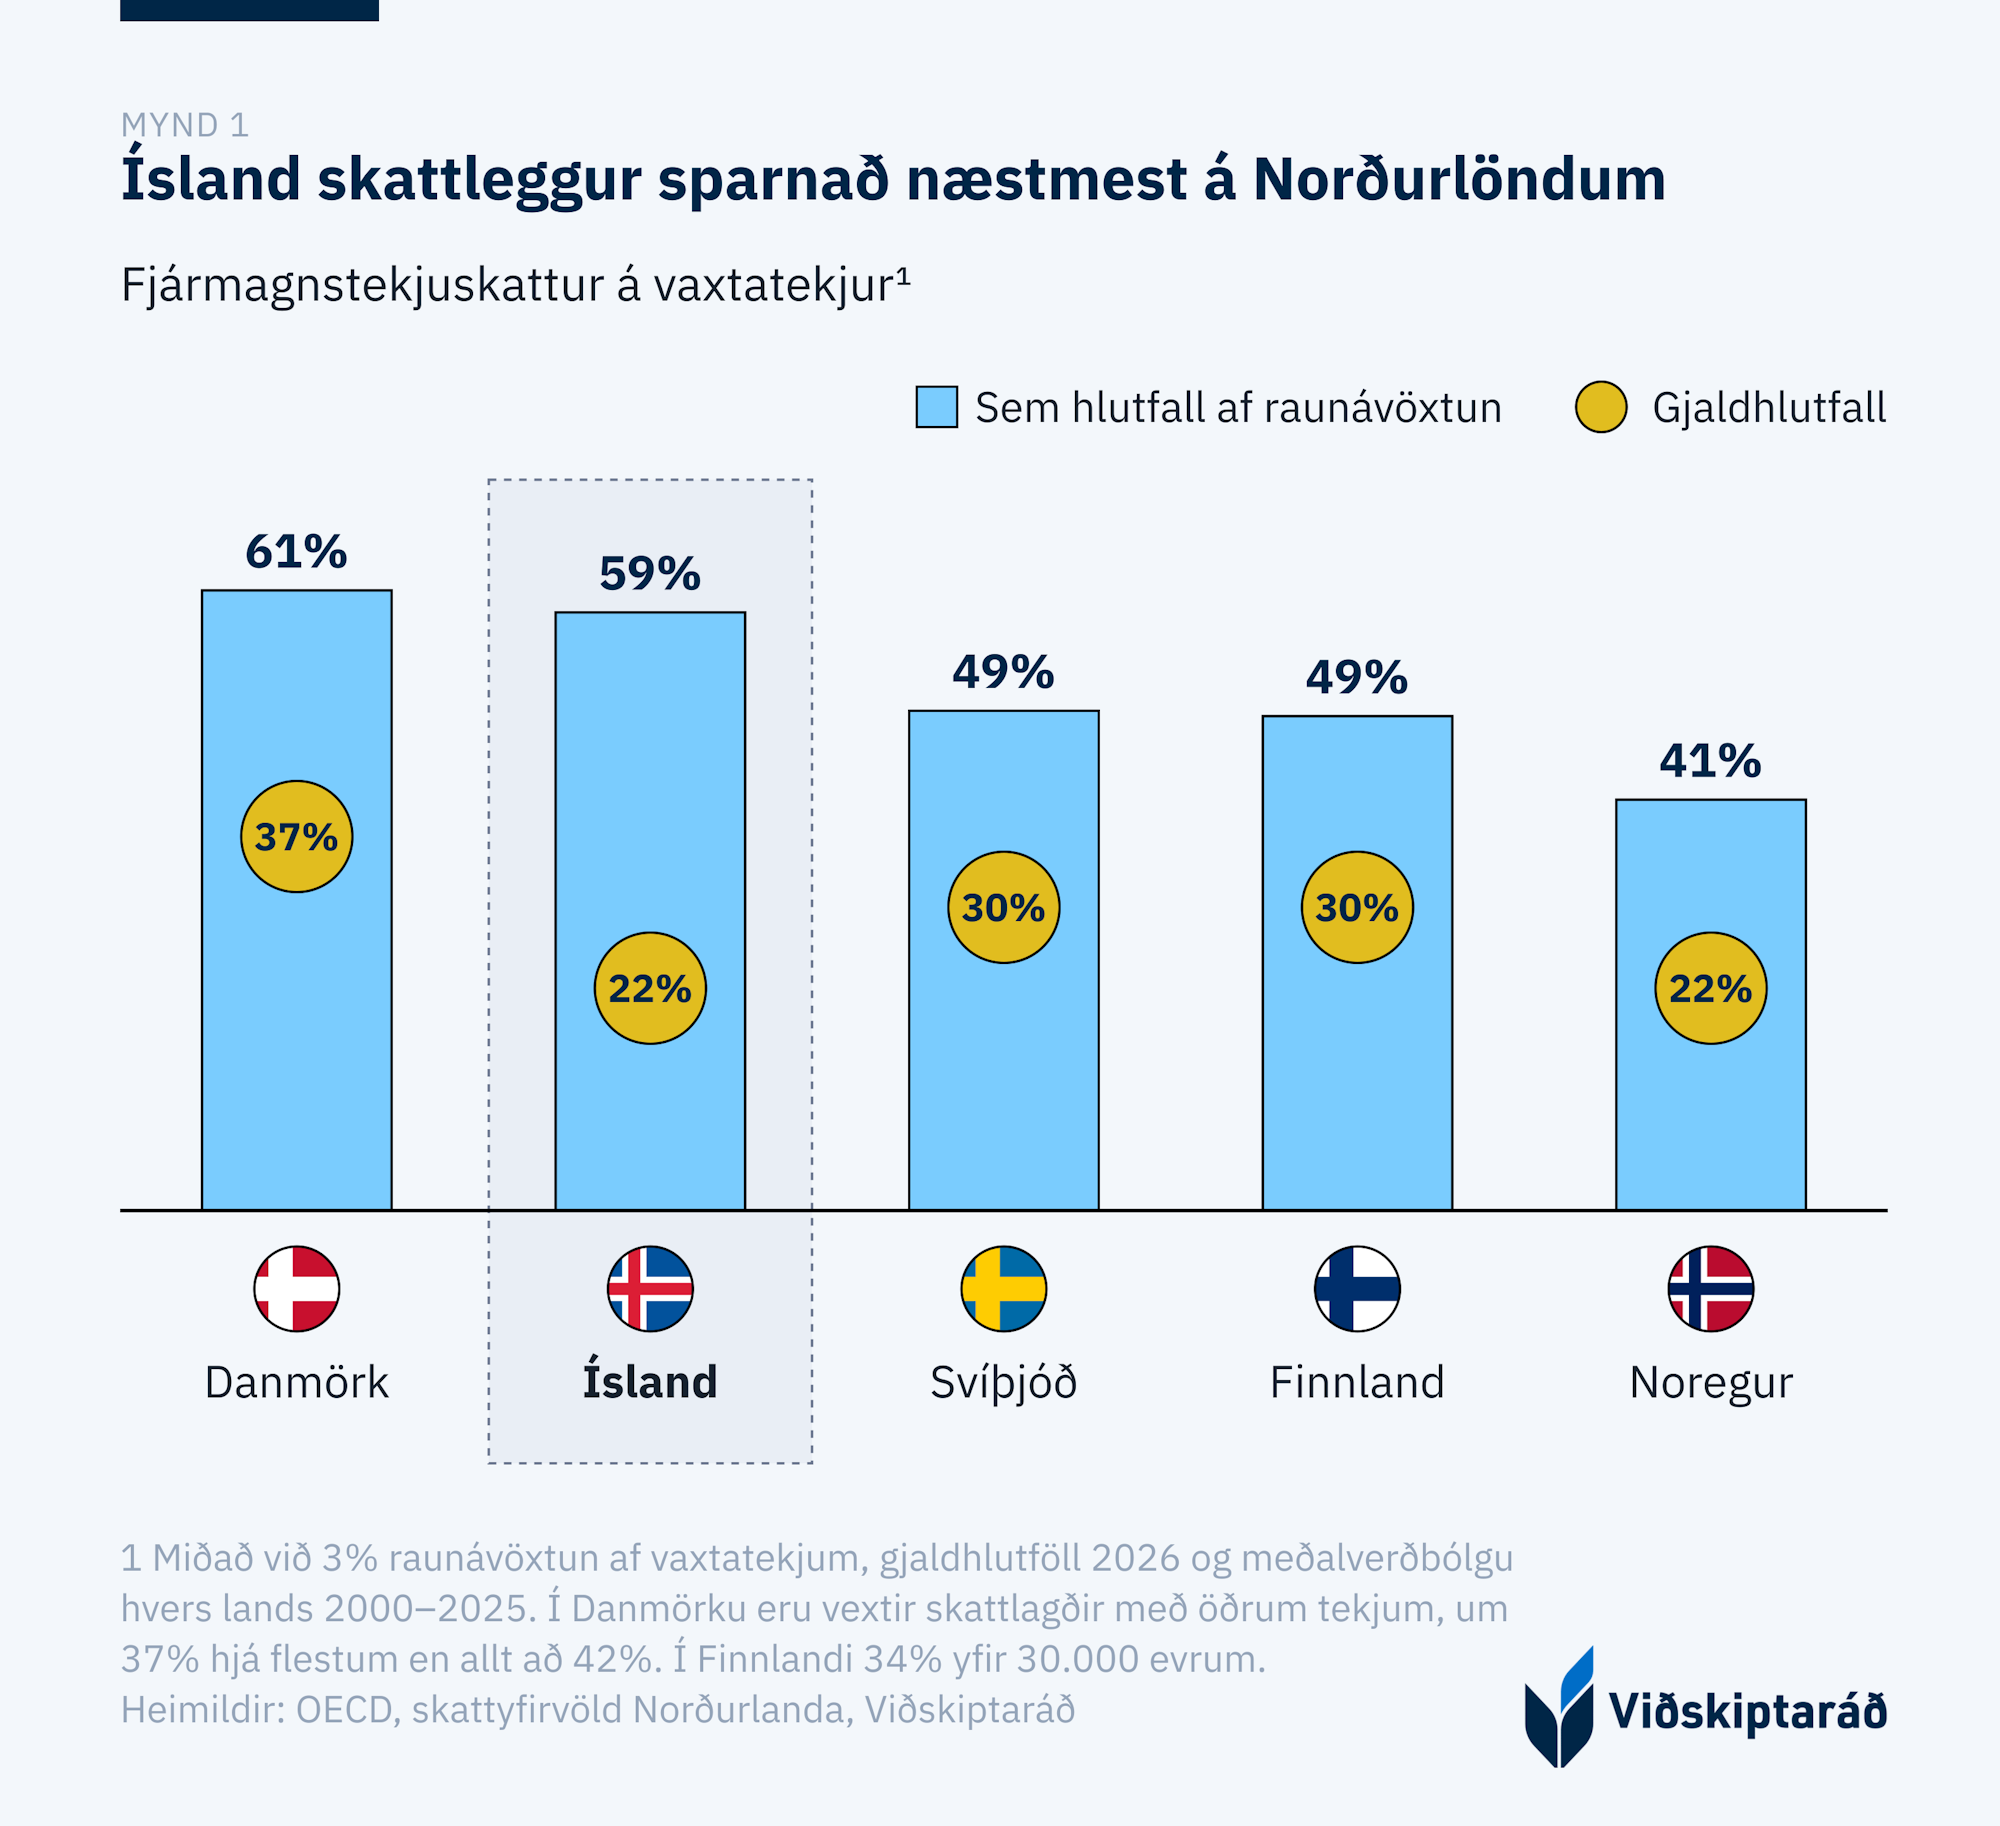
Samanburður við Norðurlöndin á mynd 1 sýnir hvers vegna ekki nægir að bera saman skattprósentur. Miðað við 3% raunávöxtun, skatthlutföll ársins 2026 og meðalverðbólgu frá aldamótum nemur skattur á vaxtatekjur um 59% af raunávöxtun á Íslandi. Hlutfallið er 61% í Danmörku, 49% í Svíþjóð og Finnlandi og 41% í Noregi. Þótt íslenska skattprósentan sé með þeim lægstu verður skattbyrðin því næsthæst í þessum samanburði. Þetta er samræmt reiknidæmi um áhrif verðbólgu og skatthlutfalla, en ekki mæling á skattgreiðslum allra sparifjáreigenda.
Skattlagning arðs er 37,6% – ekki 22%
Þegar skattlagning arðs er borin saman við skattlagningu launatekna þarf einnig að telja með tekjuskatt fyrirtækisins. Hagnaður hlutafélags ber fyrst 20% tekjuskatt. Af því sem eftir stendur greiðir einstaklingur síðan 22% fjármagnstekjuskatt þegar hagnaðurinn er greiddur út sem arður.
Af hverjum 100 krónum í hagnað fara því fyrst 20 krónur í tekjuskatt fyrirtækisins. Eftir standa 80 krónur og af þeim greiðir eigandinn 17,6 krónur í fjármagnstekjuskatt. Samanlögð skattlagning hagnaðar sem greiddur er út sem arður er þannig 37,6%.
Þegar áhrif verðbólgu og þessara tveggja skatta leggjast saman getur skattbyrðin orðið meiri en raunávöxtunin sjálf. Mynd 2 sýnir einfalt reiknidæmi þar sem nafnávöxtun ber fyrst tekjuskatt fyrirtækis og síðan fjármagnstekjuskatt við útgreiðslu arðs. Við 3% raunávöxtun fyrir skatta og 5,9% verðbólgu verður raunávöxtun eigandans neikvæð eftir skatta. Jafnvel við 2,5% verðbólgu tekur skattlagningin verulegan hluta raunávöxtunarinnar.
Fjármagn kvikari skattstofn en vinnuafl
Laun og fjármagn eru ólíkir skattstofnar. Fjármagn er almennt hreyfanlegra milli landa en vinnuafl og ávöxtun eftir skatta hefur áhrif á það hvar fjárfest er. Þessi munur er ein ástæða þess að norræn skattkerfi hafa lengi gert greinarmun á skattlagningu fjármagns og vinnu.
Rannsóknir OECD hafa bent til þess að tekjuskattur fyrirtækja sé meðal þeirra skatta sem hafa mest neikvæð áhrif á hagvöxt. Skattlagning hefur áhrif á hvata til fjárfestingar, en fjárfesting stuðlar að aukinni framleiðni og hærri launum til lengri tíma. Hækkun fjármagnstekjuskatts getur því veikt skattstofninn með því að draga úr sparnaði, fjárfestingu og stofnun fyrirtækja. Hærra skatthlutfall skilar ekki sjálfkrafa samsvarandi aukningu skatttekna.
Sterkt hagkerfi fjármagnar velferðina
Skatthlutfallið 22% gefur því ófullkomna mynd af skattbyrði fjármagns. Verðbólga hækkar skattbyrði sparnaðar, arður er greiddur af hagnaði sem hefur þegar borið tekjuskatt fyrirtækis, og fjármagn leitar þangað sem ávöxtun eftir skatta er best. Þetta þarf að hafa í huga áður en rætt er um að hækka fjármagnstekjuskatt. Markmiðið ætti að vera skattkerfi sem aflar tekna fyrir sameiginlega þjónustu og styður um leið við sparnað, fjárfestingu og verðmætasköpun.
Greinin birtist fyrst á Vísi, 10. október 2026.
Tengt efni
Hvað borgar þú í skatta? - Skattareiknivél Viðskiptaráðs

Átta skattahækkanir á næsta ári
Fjárfestingar í verðbréfasjóðum tvískattlagðar: bréf til fjármálaráðherra
Að skattleggja eggin áður en hænan verpir