
Sykurskattur óskilvirk leið að lýðheilsumarkmiðum
Viðskiptaráð ítrekar fyrri athugasemdir sínar við aðgerðaáætlun vegna offitu og varar við sértækri skattlagningu á tilteknar matvörur. Slík skattlagning er óskilvirkt stjórntæki sem felur í sér neyslustýringu og eykur flækjustig og kostnað, án þess að sýnt hafi verið fram á ávinning fyrir lýðheilsu.
Viðskiptaráð hefur skilað umsögn um tillögu til þingsályktunar um aðgerðaáætlun vegna offitu á Íslandi fyrir árin 2026–2030. Í umsögninni varar ráðið við áformum um sértæka skattlagningu á matvörur og telur að ekki hafi verið sýnt fram á að slík skattlagning sé árangursrík leið til að bæta lýðheilsu.
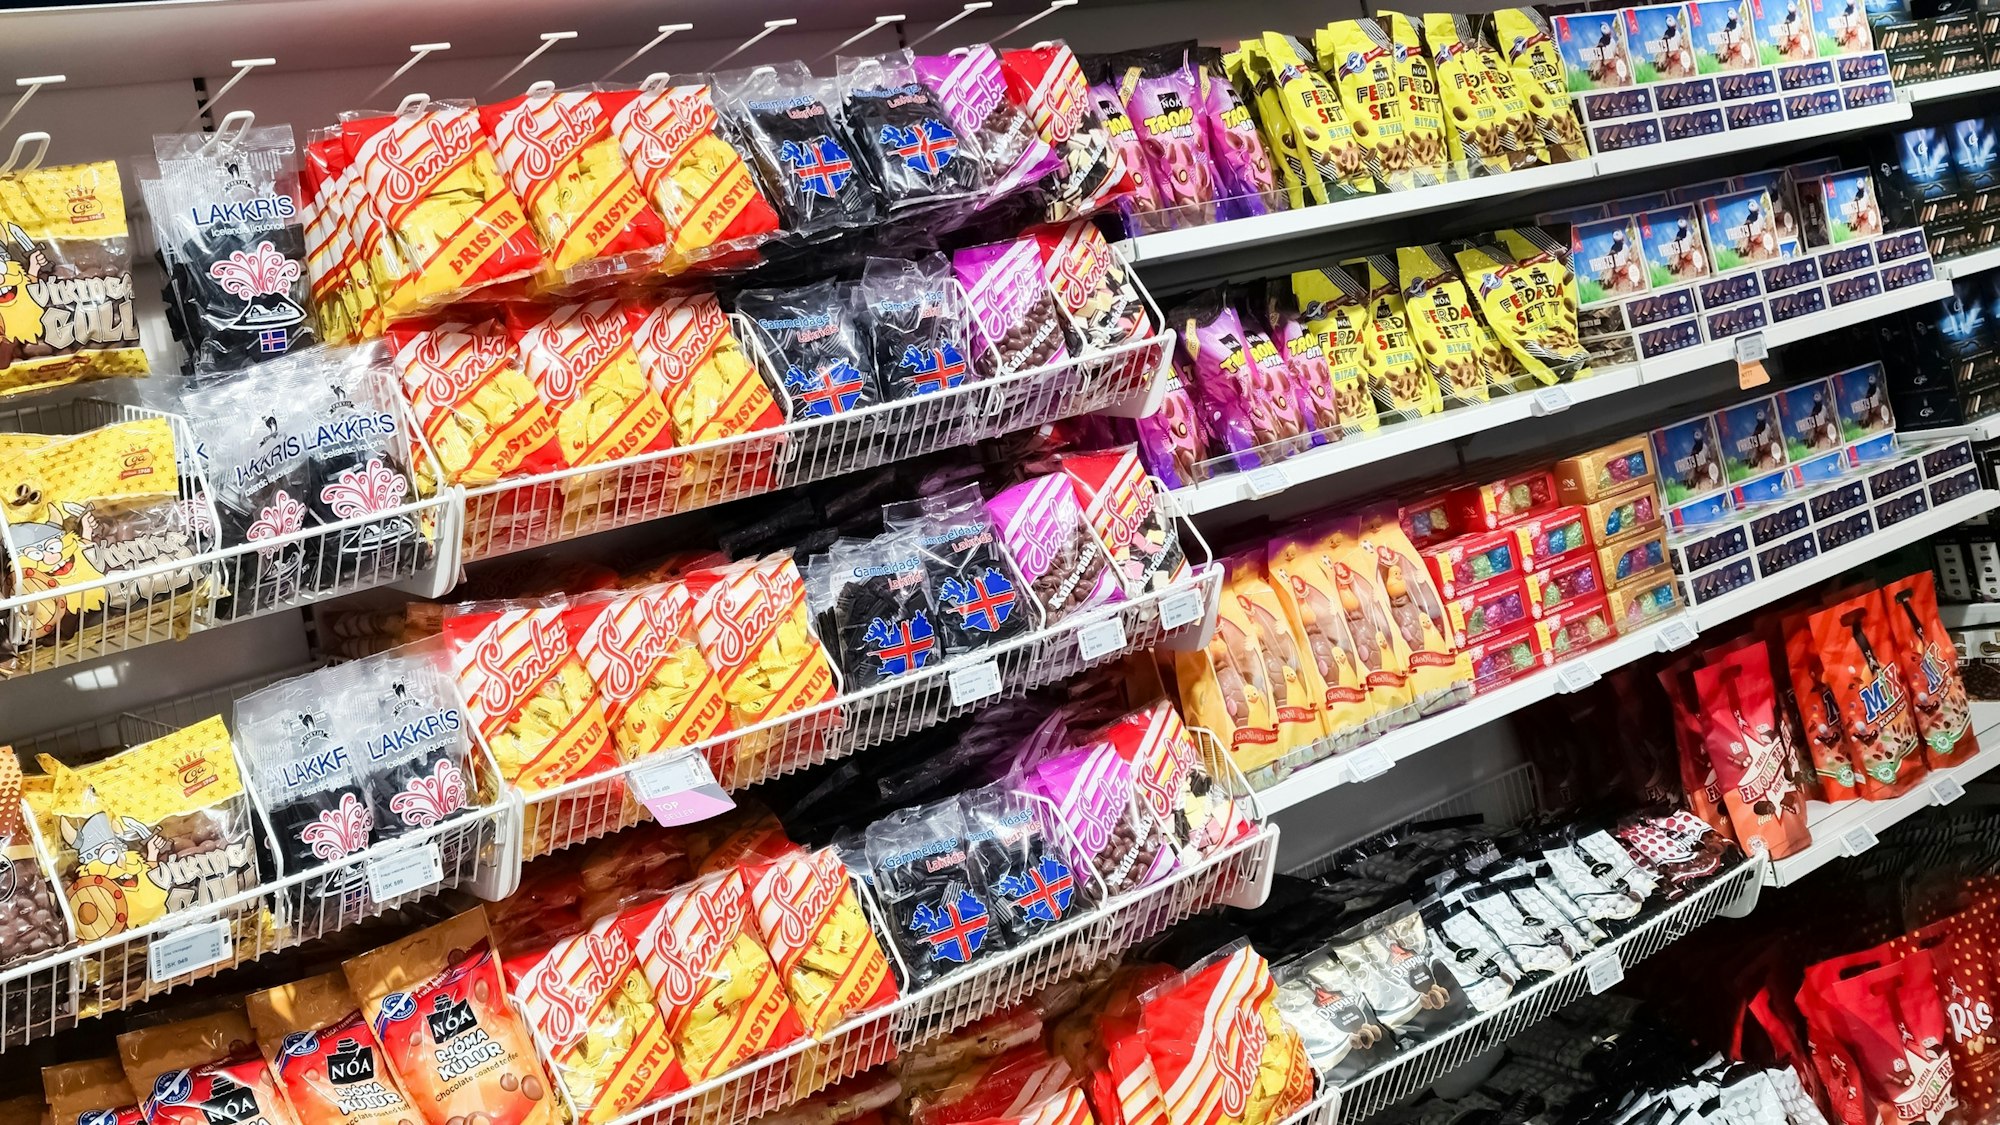
Í aðgerðaáætluninni er meðal annars lagt til að skoðuð verði skattlagning á tilteknar matvörur. Ekki liggur þó fyrir hvaða vörur yrðu skattskyldar en af undirliggjandi gögnum má ráða að skattlagningin gæti náð til fjölbreyttra vöruflokka, svo sem gos- og svaladrykkja, orkudrykkja, sælgætis, próteinstykkja og sætabrauðs. Þá virðist jafnvel gert ráð fyrir að skattleggja megi sykurlausa drykki og kolsýrt vatn með bragðefnum.
Viðskiptaráð telur þessa óljósu afmörkun vekja spurningar um forsendur skattlagningarinnar og hættu á að hún raski samkeppni milli vöruflokka með handahófskenndum hætti.
Ráðið bendir jafnframt á að rannsóknir á sértækum neyslusköttum erlendis bendi til takmarkaðra áhrifa á neyslu og heilsufar. Neysla geti færst yfir í aðrar vörur án þess að heildarneysla minnki. Þá liggi ekki fyrir skýrar vísbendingar um að sykurskatturinn sem var í gildi hér á landi á árunum 2013–2015 hafi skilað tilætluðum árangri.
Auk óvissra áhrifa á lýðheilsu myndi ný skattlagning auka flækjustig og kostnað í rekstri fyrirtækja og kalla á aukið eftirlit og skrifræði hjá hinu opinbera. Viðskiptaráð telur að skattkerfið eigi fyrst og fremst að þjóna því hlutverki að afla tekna til sameiginlegra verkefna fremur en að vera notað til neyslustýringar.
Í stað nýrra neysluskatta hvetur ráðið til þess að áhersla verði lögð á fræðslu, jákvæða hvata og aðgerðir sem stuðla að heilbrigðum lífsvenjum. Ákvarðanir um hagræna hvata í þágu lýðheilsu þurfi að byggjast á traustum gögnum og skýru mati á kostnaði og ávinningi.
Málið var áður lagt fram á síðasta þingi og er nú endurflutt nær óbreytt. Viðskiptaráð hefur áður gert athugasemdir við áformin og ítrekar nú afstöðu sína þar sem ekki hefur verið tekið tillit til þeirra.
Tilvísanir
[1] Sjá m.a. eftirfarandi rannsóknir: Fletcher, J. M., Frisvold, D., & Tefft, N. (2010). The effects of soft drink taxes on child and adolescent consumption and weight outcomes. Journal of Public Economics, 94(11–12), 967–974. Cornelsen, L., & Smith, R. D. (2018). Soda taxes — four questions economists need to address. Food Policy, 74, 138–142. Eyles, H., Ni Mhurchu, C., Nghiem, N., & Blakely, T. (2012). Food taxes and subsidies: a systematic review of modelling studies. PLoS Medicine, 9(6), e1001353.
Tengt efni
Gjaldtaka á Gullna hringnum verði endurskoðuð
Sykurskattur óskilvirkt neyslustýringartæki
Nauðsynlegt að meta kostnað og ábata loftslagsaðgerða
Varað við heimildum ráðherra til verðstýringar
Fiskeldi fái svigrúm til að komast á legg
